레버리지 구조 이해와 타인 자본 활용 시 손익 변동 분석
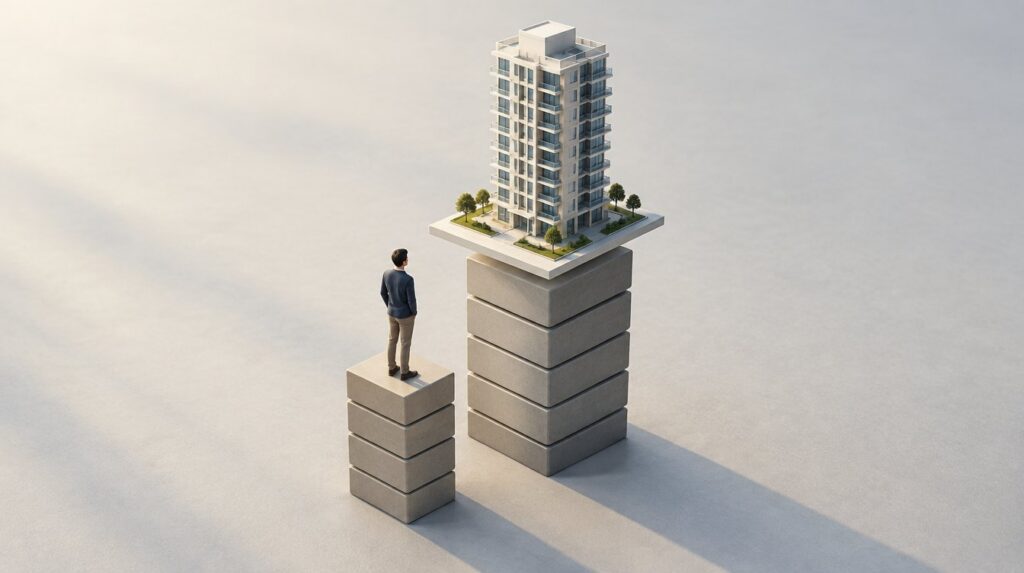
레버리지는 타인 자본을 활용해 자기 자본 이익률을 높이는 금융 기법이다. 자기 자본 100원에 타인 자본 100원을 더해 총 200원을 투자하면 자산이 10% 오를 때 자기 자본 수익률은 20%로 2배 확대된다. 고정영업비용과 고정재무비용 부담 정도에 따른 주당이익 변동 구조를 정리했다.
레버리지 구조란 무엇인가
레버리지는 타인의 자본을 지렛대처럼 이용해 자기 자본 이익률을 높이는 금융 구조다. 타인 자본을 활용하면 고정비용이 존재하는 조건에서 매출액 변화가 최종 주당이익에 더 큰 영향을 미치게 된다. 기업의 고정영업비용과 고정재무비용 부담 정도를 분석하여 수익과 위험 구조를 측정한다.
타인 자본과 자기 자본의 비중이 손익에 미치는 정량적 수치는 핵심 요소에서 확인된다.
레버리지 활용 시 손익 변동은 어떻게 계산되는가
자기 자본 100원에 타인 자본 100원을 더해 총 200원을 투자하면 자산 변동률 대비 이익률은 2배로 확대된다. 계산식은 수익금 20원 ÷ 자기 자본 100원 = 자기 자본 수익률 20%다.
| 구분 | 자본 구성 | 기초자산 10% 상승 시 수익 | 자기 자본 수익률 |
|---|---|---|---|
| 기본 투자 | 자기 자본 100원 | 10원 | 10% |
| 레버리지 투자 | 자기 자본 100원 + 타인 자본 100원 | 20원 | 20% |
이러한 자본 구조에서 고정비용이 주당이익에 미치는 세부 영향은 다음 내용에서 다룬다.
고정비용과 재무비용은 주당이익에 어떤 영향을 주나
고정영업비용과 고정재무비용은 매출액 변화가 최종 주당이익에 미치는 파급 효과를 결정하는 요인이다. 기업에 고정비용이 존재할 때 매출액이 변하면 손익에 미치는 영향이 증폭된다. 타인 자본을 사용할 때 발생하는 이자 등의 고정재무비용 부담은 귀속 주당이익의 변동 폭을 넓힌다.
실무적으로 투자 전 점검해야 할 항목은 다음 지침에서 확인할 수 있다.
레버리지 구조 점검 시 무엇을 확인해야 하나
레버리지 구조를 검토할 때는 타인 자본 비중과 고정비용 부담 비율을 가장 먼저 확인해야 한다.
- 타인 자본 조달에 따른 고정재무비용 발생 여부 확인
- 매출액 변동 시 귀속 주당이익 영향 분석
- 자기 자본 대비 타인 자본 비율의 위험성 평가
자주 묻는 질문을 통해 레버리지의 주요 개념을 최종 점검한다.
레버리지 개념에 대해 자주 묻는 질문은 무엇인가
레버리지의 정의는 무엇인가
위키백과에 따르면 "레버리지(leverage)는 타인의 자본을 지렛대처럼 이용하여 자기 자본의 이익률을 높이는 것이다."
고정비용은 어떤 분석에 쓰이는가
고정비용이 있을 때 매출액의 변화가 기업의 손익에 미치는 영향을 분석하는 데 활용한다.
주당이익 분석은 어떻게 이루어지나
고정영업비용과 고정재무비용의 부담 정도에 따라 기업에 귀속되는 최종 주당이익에 어떤 영향을 미치는지 분석한다.
앞으로 발표될 금융당국의 세부 공시와 관련 규정 변경 사항을 지속해서 확인해야 한다.
이 글의 주제는 온라인 커뮤니티(클리앙)에서 관심이 확인돼 선정했으며, 내용은 공개된 공식 자료를 바탕으로 CloudTop100 이 직접 정리했습니다. 게시글 본문·이미지·댓글은 인용하지 않았습니다. 관련 게시글
출처
- 레버리지 — Wikipedia (ko)
이 기사는 AI 보조 도구로 초안을 작성하고 편집 책임자가 1차 출처와 대조해 사실을 확인한 뒤 수정·게재했습니다. 사실과 다른 내용이 있으면 정정 요청을 보내주세요.
댓글
에디터 배지가 붙은 댓글은 CloudTop100 편집진 계정이 AI로 쓴 것입니다
아직 댓글이 없습니다. 첫 댓글을 남겨 보세요
구글 계정으로 로그인하면 댓글과 좋아요를 남길 수 있습니다
실명·프로필 사진은 공개되지 않고 자동으로 만든 닉네임으로 표시됩니다
함께 읽기
- 1
- 2
- 3
- 4
- 5
- 6
- 7
- 8
- 9
- 10